
Menu
Close


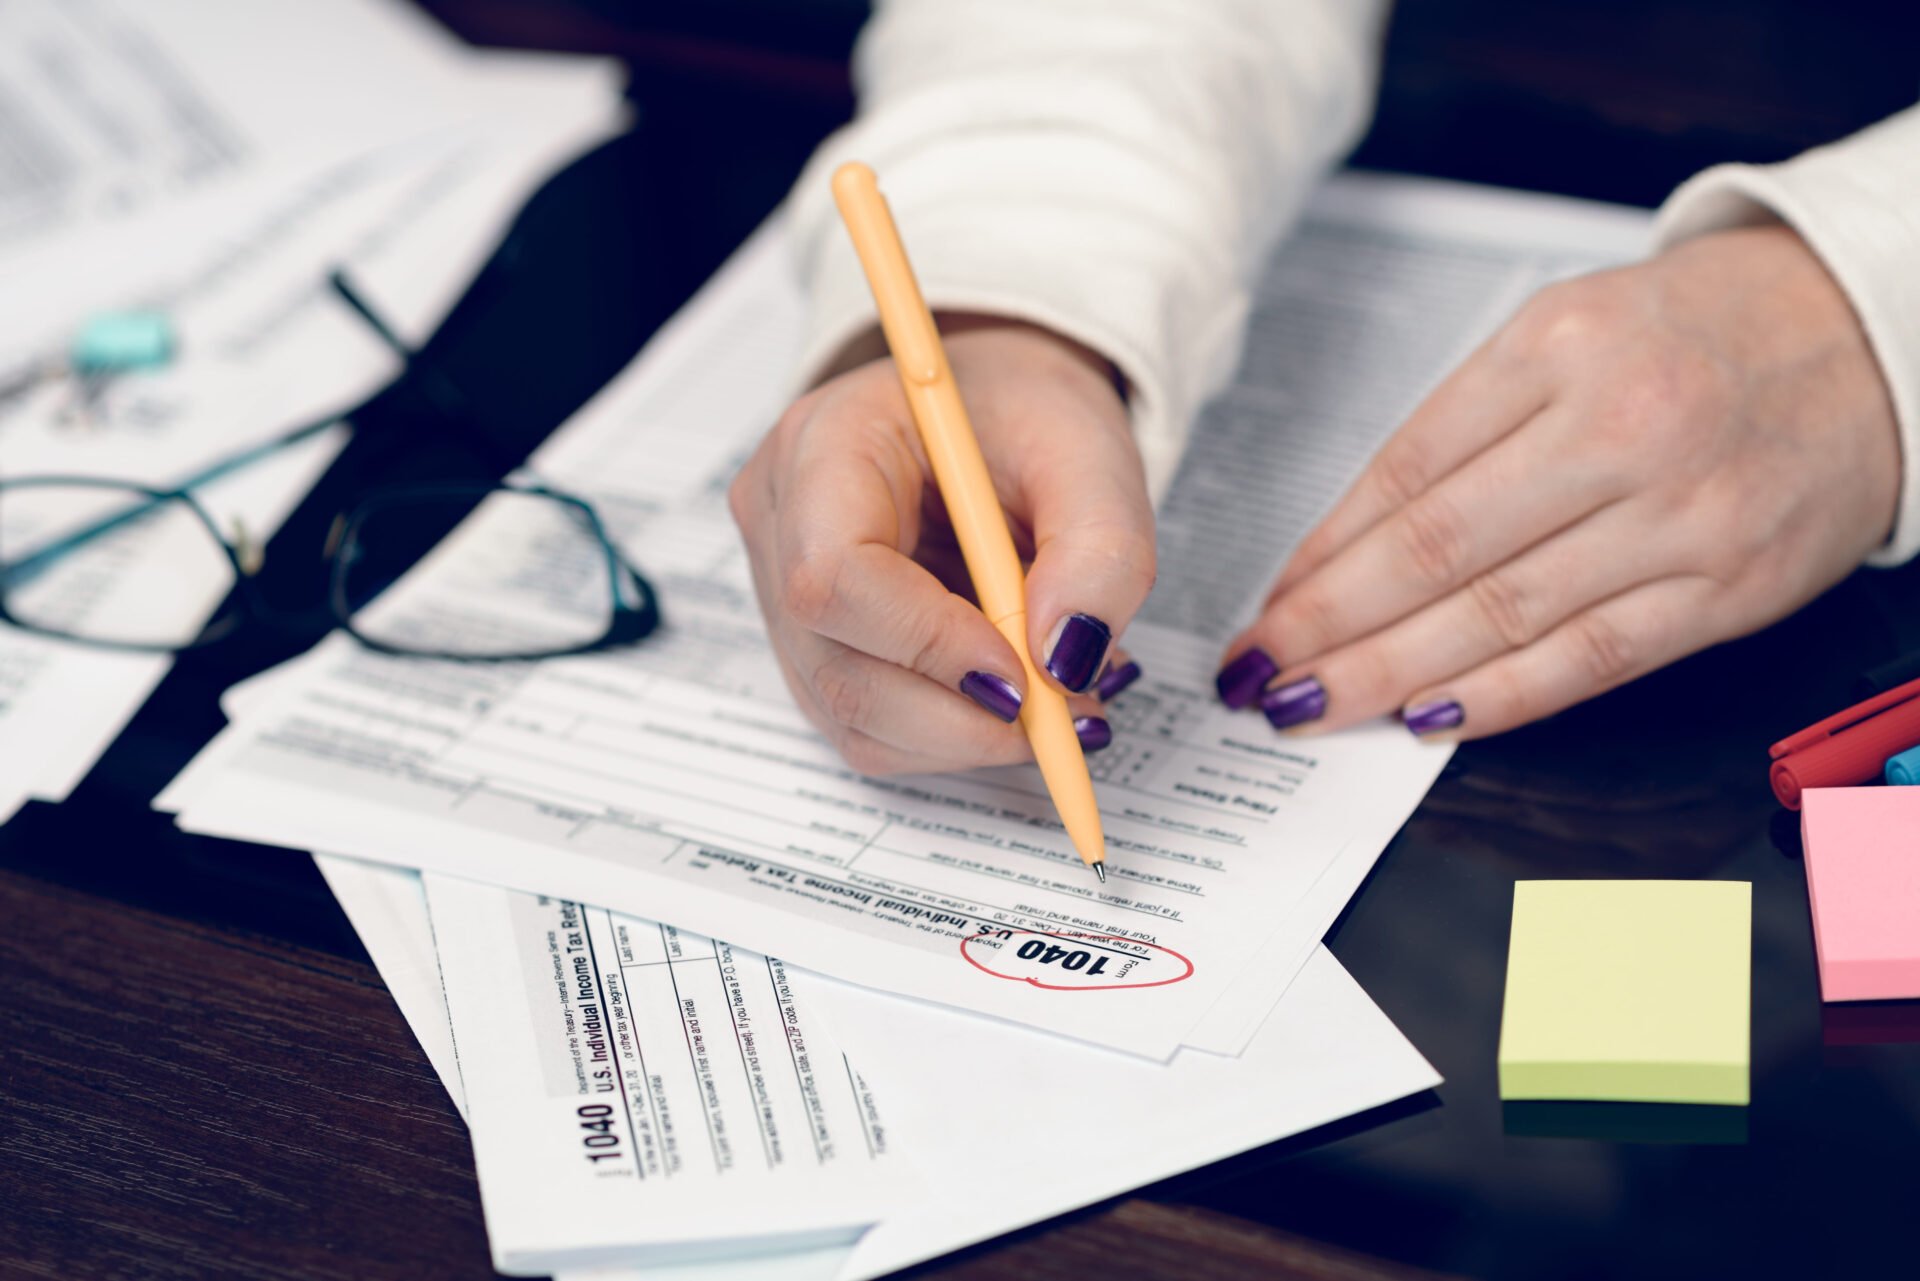
Registrace k DPH bývá často vnímána jako nepříjemná povinnost spojená s další administrativní zátěží podnikatelů. Ne vždy však musí plátcovství představovat nevýhodu. V některých situacích se podnikateli může vyplatit stát se plátcem DPH dobrovolně, tedy ještě předtím, než mu povinnost plátcovství vznikne ze zákona.
Plátce DPH odvádí daň ze svých uskutečněných zdanitelných plnění, zároveň si však za splnění zákonných podmínek může odečíst DPH zaplacenou při nákupu zboží a služeb využívaných pro uskutečňování plnění, která zakládají nárok na odpočet DPH. Právě možnost uplatnit odpočet daně na vstupu bývá jedním z hlavních důvodů, proč podnikatelé o dobrovolné registraci uvažují.
Při rozhodování o dobrovolné registraci je podstatná především struktura podnikání, účel použití přijatých plnění a také to, od koho podnikatel nakupuje své vstupy. Pokud nakupuje převážně od plátců DPH, může si za splnění podmínek uplatnit odpočet daně, a tím snížit své náklady. U nákupů od neplátců možnost uplatnění DPH na vstupu není, ani pokud se plátcem DPH stane.
Významnou roli může hrát také výše plánovaných investic. Plátcovství DPH může být výhodné zejména u podnikání, které je náročné na vstupy, například na materiál, technologie, stroje nebo jiné vybavení. Typickým příkladem může být výrobní společnost, u které možnost uplatnit odpočet DPH může skutečné náklady na tyto nákupy výrazně snížit. Na druhou stranu je potřeba zmínit, že pokud podnikatel do cenotvorby výrobků zahrnuje primárně práci svých zaměstnanců, přičemž mzdy jsou zcela mimo režim DPH, pak se mu registrace nemusí vyplatit. Do hodnoty svých výrobků či služeb zahrne práci zaměstnanců, ze které si DPH nemůže odečíst, ovšem z druhé strany hodnotu práce zahrne do svých uskutečněných plnění, ze kterých musí DPH na výstupu následně odvést.
Stejně důležité je však zvážit, komu podnikatel své výrobky nebo služby prodává. Jestliže jsou jeho zákazníci převážně firmy, které jsou rovněž plátci DPH, nemusí pro ně připočtení daně k ceně představovat zásadní problém. Zaplacenou DPH si totiž mohou při splnění podmínek samy odečíst. Jiná situace nastává při prodeji konečným spotřebitelům. Ti možnost odpočtu nemají, a proto je zajímá především konečná cena. Podnikatel se pak musí rozhodnout, zda po registraci cenu zvýší o DPH nebo ji ponechá na stejné úrovni a daň odvede ze své dosavadní marže. V odvětví, kde většinu konkurence tvoří neplátci, proto může registrace znamenat určitou konkurenční nevýhodu a případné snížení ziskovosti o hodnotu DPH.
Dobrovolná registrace může být výhodná také pro podnikatele, kteří obchodují se zahraničím. Při dodání zboží do jiného členského státu EU nebo při vývozu zboží do třetí země může být plnění za splnění zákonných podmínek osvobozeno od DPH s nárokem na odpočet. Podnikatel tak z takového plnění DPH na výstupu neodvádí, zároveň si však může uplatnit odpočet DPH související s pořízením zboží či dalších vstupů v tuzemsku.