
Menu
Close

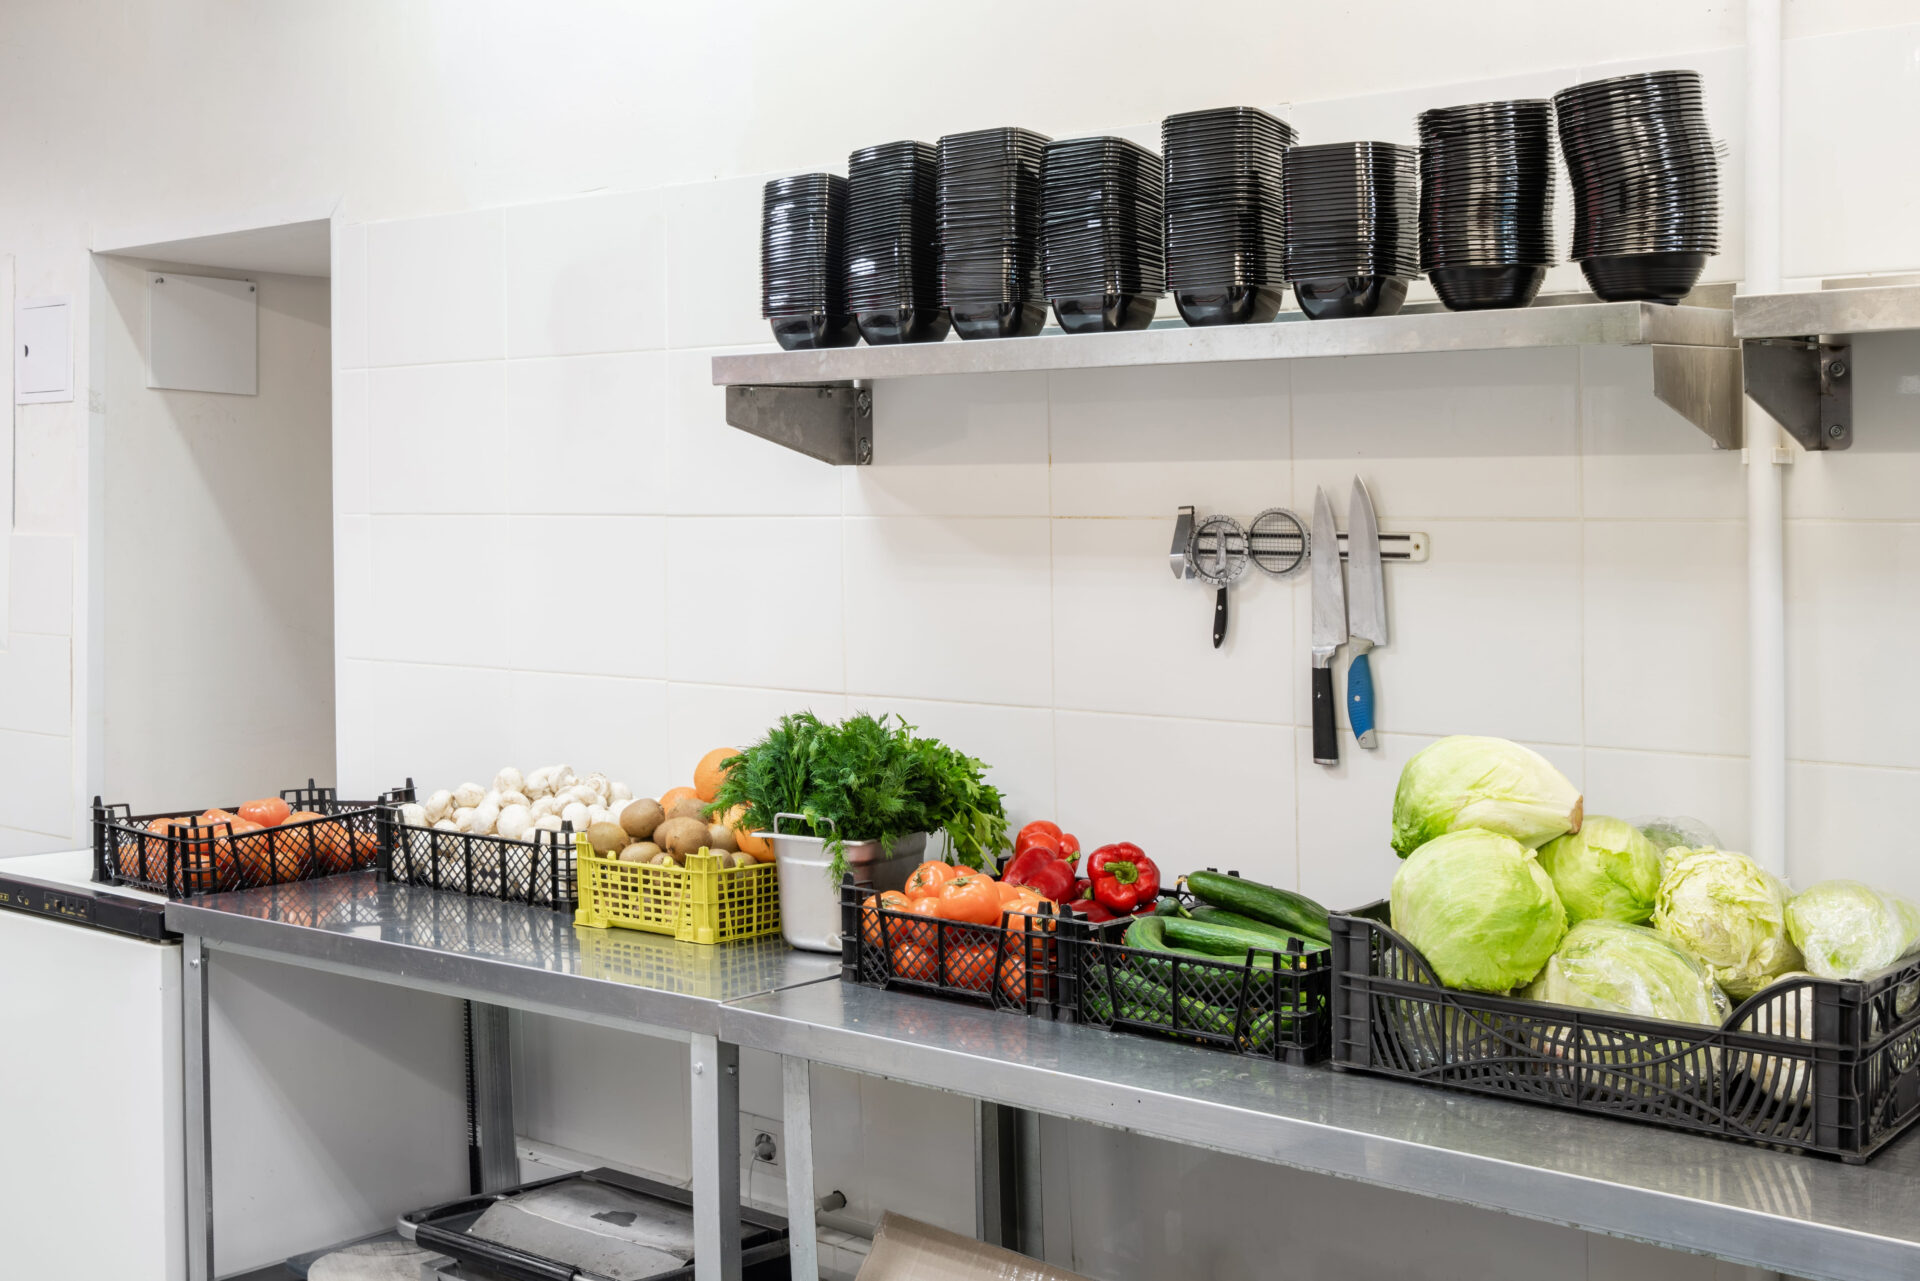
Správně vedená skladová evidence zaručuje správné vedení účetnictví, inventarizace i správné vykázání daňových povinností. Jejím hlavním účelem je poskytnutí důkladného přehledu o množství a pohybu zásob a kontroly skutečného stavu. Pokud tato skutečnost nefunguje, může mít problém se skladem mnohem větší důsledky, než by se na první pohled mohlo zdát.
V případě brněnské restaurace skladová evidence nebyla vedena dostatečným průkazným způsobem. Význam skladové evidence ilustruje rozsudek Nejvyššího správního soudu ze dne 12. srpna 2026, sp. zn. 3 Afs 28/2026–42. V rámci daňové kontroly vznikly pochybnosti o správnosti evidence tržeb a zásob. Finanční úřad pro Moravskoslezský kraj dodatečně zrušil daňovou ztrátu ve výši 228 527 Kč a doměřil podle pomůcek daň ve výši 6 141 370 Kč. Současně společnosti uložil povinnost uhradit odpovídající penále. Nejvyšší správní soud následně kasační stížnost společnosti zamítl.
Finanční úřad při stanovení daně vyšel z prokazatelných nákladů na suroviny. Na základě předložených receptur, nákupních a prodejních cen a gramáže porcí z nich dopočítal výrobní cenu jednotlivých pokrmů a následně obchodní přirážku. Z ní dopočítal celkovou výši tržeb za prodej jídel. Výsledná obchodní přirážka činila 208,66 % a krajský soud ji vyhodnotil jako přiměřenou.
Společnost nepředložila kompletní průběžnou skladovou evidenci ani inventarizaci majetku a zásob. Zároveň nebyl dostatečně doložen způsob likvidace prošlých zásob a v předložených evidencích se nacházely další nesrovnalosti. Evidence tržeb byla podle soudu nepřehledná, obsahovala nepřesnosti a nekorespondovala s předloženými pokladními doklady. Nešlo tedy pouze o drobné administrativní chyby, ale o rozsáhlejší věcné nesrovnalosti, které ovlivnily průkaznost účetních a evidenčních podkladů.
Tento případ tak názorně ukazuje, že skladová evidence není pouze interním nástrojem pro kontrolu stavu zásob a její význam je mnohem širší.
Restaurace se ve své obraně odvolávala také na elektronicky evidované tržby za prosinec 2016. Nejvyšší správní soud však upozornil, že údaje pouze za jeden měsíc nemohly vyvrátit závěr o zásadních nedostatcích v účetnictví a evidencích za posuzované období. Navíc samotná společnost připouštěla, že i v těchto údajích se nacházely určité nesrovnalosti.
Právě zde se dostáváme k aktuálnímu tématu. EET 2.0 začne fungovat od 1. ledna 2027. Poslanecká sněmovna 9. září 2026 přehlasovala Senát a zákon následně zamířil k podpisu prezidenta, který jej 22. září 2026 podepsal.
Nová evidence tržeb se zaměřuje na tzv. kontaktní platby, tedy platby uskutečněné při osobním kontaktu podnikatele se zákazníkem. Patří mezi ně například hotovost, platby kartou, QR kódem, ale také některé další způsoby úhrady, jako jsou poukázky nebo stravenky. Platby uskutečněné na dálku, například běžným bankovním převodem nebo úhradou faktury, se do evidence nezahrnují.
Oproti původní EET bude rozsah evidovaných údajů menší. Systém bude pracovat pouze s minimálním rozsahem údajů o evidované tržbě a nebude například evidovat konkrétní prodávané zboží. Povinnost tisknout účtenky také odpadá.
Výjimkou je mimo jiné režim EET OFF, který je určený pro vybrané OSVČ v prvním pásmu paušálního režimu s příjmy ze samostatné činnosti do 1 mil. Kč ročně. Při splnění zákonných podmínek mohou být od evidence tržeb osvobozeny, musí však hradit měsíční přirážku 1 400 Kč.
Co to znamená pro restaurace?
Kombinace tohoto rozsudku a EET 2.0 je jasná: Finanční správa bude moci snadněji pracovat se vzorci dat a porovnávat je napříč obdobnými provozy v rámci své činnosti.
Rozsudek je dostupný zde: